صورتحساب الکترونیکی چیست؟ انواع و آموزش صدور در سال ۱۴۰۵
صورتحساب الکترونیکی یکی از مهمترین اسناد مالیاتی در فرآیند ثبت فروش کالا و خدمات است. با اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان، صدور و ثبت صورتحسابها برای بخش مهمی از کسبوکارها به یک تکلیف قانونی تبدیل شده است.
اما صورتحساب الکترونیکی چیست؟ صورتحساب نوع اول، دوم و سوم چه تفاوتهایی دارند؟ کدام الگو برای شرکتهای بازرگانی، خدماتی و پیمانکاری مناسب است؟ و اگر اطلاعات فاکتور اشتباه ثبت شود، چگونه میتوان آن را اصلاح یا ابطال کرد؟
در این راهنمای سپیدار گستر، انواع صورتحساب الکترونیکی، الگوهای صدور، شماره مالیاتی، نحوه ارسال به سامانه مؤدیان و نکات مهم قانونی سال ۱۴۰۵ را به زبان ساده بررسی میکنیم.
صورتحساب الکترونیکی، سند یا کاربرگ الکترونیکی دارای شماره منحصربهفرد مالیاتی است که اطلاعات آن مطابق مقررات در حافظه مالیاتی ثبت میشود.
- نوع اول: دارای اطلاعات کاملتر معامله و خریدار
- نوع دوم: بدون الزام ثبت مشخصات خریدار
- نوع سوم: رسید یا گزارش پرداخت پایانه فروشگاهی با شرایط قانونی
- الگوها: قالبهای متناسب با نوع فعالیت، مانند فروش، پیمانکاری و طلا
- موضوع صورتحساب: اصلی، اصلاحی، ابطالی یا برگشت از فروش
صورتحساب الکترونیکی چیست؟
صورتحساب الکترونیکی سندی است که اطلاعات یک معامله یا رویداد مشمول مقررات مالیاتی را با ساختار مشخص ثبت میکند و دارای شماره منحصربهفرد مالیاتی است.
این صورتحساب مطابق ضوابط قانون پایانههای فروشگاهی و سامانه مؤدیان صادر میشود و اطلاعات آن در حافظه مالیاتی ثبت شده و از طریق فرآیندهای مجاز به سامانه مؤدیان منتقل میشود.
در عمل، صورتحساب الکترونیکی میتواند اطلاعات فروشنده، خریدار، کالا یا خدمت، مبلغ معامله، مالیات، عوارض و نحوه تسویه را با توجه به نوع و الگوی انتخابشده در بر بگیرد.
تفاوت صورتحساب با صورتهای مالی چیست؟
صورتحساب فروش با صورتهای مالی مانند ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد تفاوت دارد.
صورتحساب معمولاً سند مربوط به یک معامله یا عملیات مشخص است؛ درحالیکه صورتهای مالی، وضعیت و عملکرد مالی یک واحد تجاری را در یک تاریخ یا دوره مشخص گزارش میکنند.
شماره منحصربهفرد مالیاتی چیست؟
شماره منحصربهفرد مالیاتی، شناسهای است که مطابق ساختار تعیینشده برای شناسایی هر صورتحساب الکترونیکی تولید میشود.
این شماره در ساختار متداول دارای ۲۲ کاراکتر است و با شناسه یکتای حافظه مالیاتی ارتباط دارد. وجود این شناسه برای پیگیری و ارجاع به صورتحساب اهمیت دارد.
تفاوت صورتحساب الکترونیکی با فاکتور کاغذی
تفاوت اصلی صورتحساب الکترونیکی و فاکتور سنتی فقط در فایل PDF یا چاپی بودن آنها نیست.
صورتحساب الکترونیکی دارای ساختار داده، شماره مالیاتی و فرآیند ثبت مشخص در نظام مالیاتی است.
| ویژگی | صورتحساب الکترونیکی | فاکتور سنتی |
|---|---|---|
| ساختار اطلاعات | طبق قالبهای مشخص مالیاتی | ممکن است با قالب آزاد تهیه شود |
| شناسه مالیاتی | دارای شماره منحصربهفرد مالیاتی | الزاماً چنین شناسهای ندارد |
| ثبت در سامانه مؤدیان | طبق فرآیند و تکالیف قانونی مربوط | صرف چاپ یا صدور آن به معنی ثبت در سامانه نیست |
| پیگیری | امکان پیگیری از مسیرهای تعریفشده | وابسته به مدارک و سیستم ثبت فروشنده |
| اعتبار مالیاتی خریدار | تابع نوع صورتحساب و شرایط قانونی | صرف ارائه فاکتور چاپی کافی نیست |
انواع صورتحساب الکترونیکی در سامانه مودیان
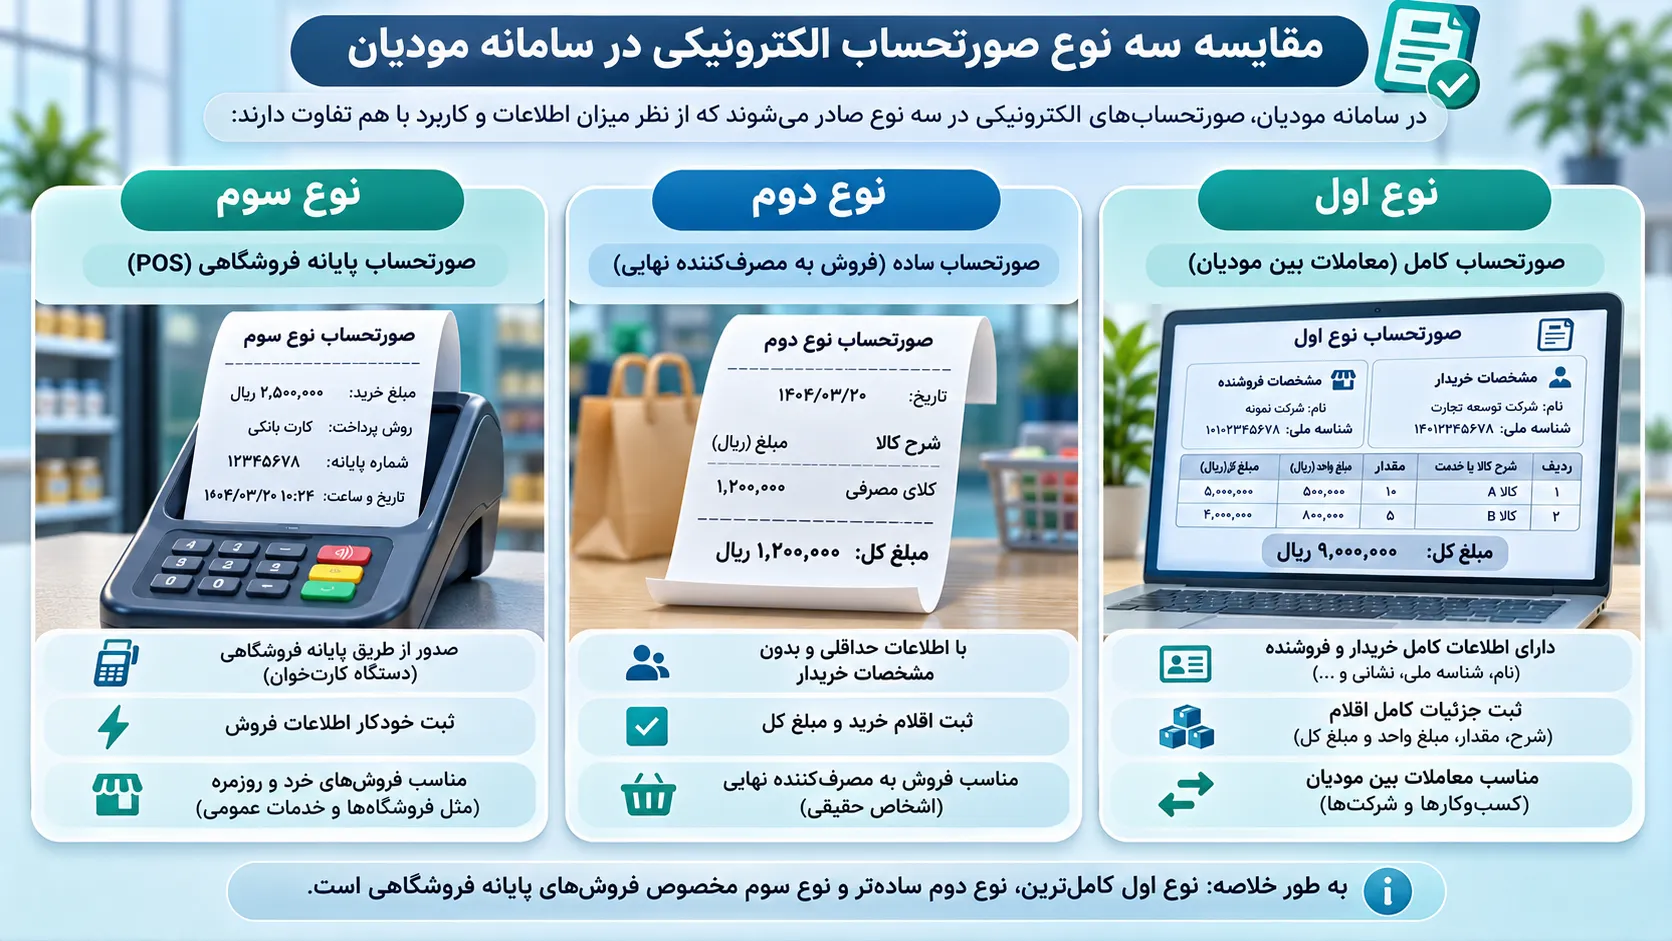
در دستهبندی متداول دستورالعمل صدور، صورتحسابهای الکترونیکی به سه نوع اصلی تقسیم میشوند: نوع اول، نوع دوم و نوع سوم.
تفاوت این سه نوع، به اقلام اطلاعاتی صورتحساب، ماهیت معامله و شرایط پذیرش آن مرتبط است.
صورتحساب الکترونیکی نوع اول چیست؟
صورتحساب الکترونیکی نوع اول دارای اطلاعات کاملتر درباره فروشنده، خریدار و موضوع معامله است و در معاملات میان فعالان اقتصادی کاربرد گستردهای دارد.
در این نوع، اطلاعات هویتی خریدار و سایر مشخصات الزامی مطابق الگوی مورد استفاده ثبت میشود.
اطلاعات مهم صورتحساب نوع اول
- مشخصات و شناسههای فروشنده
- مشخصات و شناسههای خریدار
- تاریخ و زمان صدور صورتحساب
- نوع فروش و الگوی صورتحساب
- شناسه کالا یا خدمت
- شرح، مقدار و واحد سنجش
- مبلغ واحد و مبلغ کل معامله
- تخفیف، مالیات و عوارض مربوط
- اطلاعات تسویه نقدی و نسیه، حسب مورد
مثال کاربردی صورتحساب نوع اول
فرض کنید یک شرکت بازرگانی، تعدادی کالای اداری را به یک شرکت دیگر میفروشد. اگر خریدار برای ثبت خرید و استفاده از اعتبار مالیاتی واجد شرایط باشد، معمولاً صورتحساب نوع اول با اطلاعات صحیح خریدار اهمیت دارد.
البته برخورداری خریدار از اعتبار مالیاتی، صرفاً با انتخاب نوع اول تضمین نمیشود و به شرایط قانونی و وضعیت ثبت و تأیید صورتحساب وابسته است.
صورتحساب الکترونیکی نوع دوم چیست؟
صورتحساب الکترونیکی نوع دوم برای معاملاتی طراحی شده که درج اطلاعات هویتی خریدار در آن الزامی نیست.
در این نوع، اطلاعات معامله و فروشنده مطابق الگوی تعیینشده درج میشود و کل مبلغ صورتحساب نقدی تلقی میگردد.
ویژگیهای صورتحساب نوع دوم
- ثبت اطلاعات خریدار الزامی نیست.
- برای برخی فروشهای مصرفکننده نهایی کاربرد دارد.
- بهخودیخود برای خریدار اعتبار مالیاتی ایجاد نمیکند.
- باید با الگوی مجاز و شرایط قانونی صادر شود.
برای مثال، فروش یک کالا به مصرفکننده نهایی در فروشگاه میتواند از موارد کاربرد این نوع صورتحساب باشد. انتخاب نهایی به وضعیت مؤدی و مقررات معامله وابسته است.
صورتحساب الکترونیکی نوع سوم چیست؟
صورتحساب الکترونیکی نوع سوم در دستهبندی متداول به رسید یا گزارش الکترونیکی پرداخت از دستگاه کارتخوان یا درگاه پرداخت مربوط است که طبق شرایط قانونی در حکم صورتحساب الکترونیکی شناخته میشود.
این رسید اطلاعات محدودتری نسبت به نوع اول و دوم دارد و معمولاً مشخصات کامل خریدار و اقلام جزئی کالا یا خدمت را شامل نمیشود.
آیا رسید کارتخوان همان صورتحساب نوع دوم است؟
خیر. این دو مفهوم متفاوتاند. صورتحساب نوع دوم، ساختار صورتحساب الکترونیکی مخصوص خود را دارد؛ درحالیکه رسید واجد شرایط پایانه فروشگاهی در دسته نوع سوم قرار میگیرد.
جدول تفاوت صورتحساب نوع اول، دوم و سوم
| ویژگی | نوع اول | نوع دوم | نوع سوم |
|---|---|---|---|
| اطلاعات خریدار | الزامی طبق الگو | الزامی نیست | اطلاعات محدود رسید پرداخت |
| جزئیات کالا و خدمات | طبق الگو | طبق الگو | معمولاً فاقد جزئیات کامل اقلام |
| نحوه تسویه | نقدی یا نسیه طبق ضوابط | نقدی تلقی میشود | مبتنی بر پرداخت الکترونیکی |
| اعتبار مالیاتی خریدار | در صورت احراز شرایط | ندارد | ندارد |
| کاربرد رایج | معاملات با اطلاعات خریدار | فروش به مصرفکننده نهایی | رسید پایانه فروشگاهی واجد شرایط |
الگوهای صورتحساب الکترونیکی چند نوع هستند؟
نوع صورتحساب و الگوی صورتحساب دو مفهوم مجزا هستند.
نوع صورتحساب تعیین میکند اطلاعات در چه سطح و ساختاری ثبت شوند؛ اما الگو مشخص میکند کدام فیلدهای عمومی یا تخصصی برای یک فعالیت لازم است.
الگوهای صورتحساب الکترونیکی نوع اول
در فهرست شناختهشده دستورالعمل صدور، هفت الگوی اصلی برای صورتحساب نوع اول معرفی شده است.
| الگو | عنوان | کاربرد |
|---|---|---|
| اول | فروش کالا و خدمات | معاملات عمومی فروش |
| دوم | فروش ارز | فعالیتهای مربوط به صرافی |
| سوم | طلا، جواهر و پلاتین | معاملات تخصصی این حوزه |
| چهارم | قرارداد پیمانکاری | معاملات مرتبط با قرارداد پیمانکاری |
| پنجم | قبوض خدماتی | خدمات دارای الگوی اختصاصی |
| ششم | بلیت هواپیما | صدور بلیت و خدمات مرتبط |
| هفتم | صادرات | معاملات صادراتی |
الگوی فروش کالا و خدمات
الگوی فروش، عمومیترین الگوی صورتحساب نوع اول است و برای بسیاری از معاملات بازرگانی و خدماتی استفاده میشود.
در این الگو، اطلاعات فروشنده، خریدار، شناسه کالا یا خدمت، مقدار، مبلغ و سایر اقلام الزامی ثبت میشوند.
الگوی فروش ارز
این الگو برای فعالیتهای مشخص مرتبط با فروش ارز طراحی شده و اقلام اطلاعاتی تخصصی مربوط به معامله ارزی را شامل میشود.
الگوی طلا، جواهر و پلاتین
در معاملات مشمول الگوی طلا، اطلاعاتی مانند ارزش اصل طلا، اجرت ساخت، سود و حقالعمل باید طبق ضوابط مربوط بهدرستی تفکیک و ثبت شوند.
الگوی قرارداد پیمانکاری
برای معاملات و خدمات مشمول الگوی پیمانکاری، ثبت اطلاعات قرارداد و شناسههای مرتبط، طبق الزامات الگو اهمیت دارد.
الگوی قبوض خدماتی
این الگو برای خدماتی که در دستورالعمل صدور، قالب قبض اختصاصی دارند استفاده میشود.
الگوی بلیت هواپیما
این الگو برای ثبت اطلاعات بلیت هواپیما و اقلام اختصاصی آن طراحی شده است.
الگوی صادرات
در معاملات صادراتی، اطلاعات و شناسههای مرتبط با عملیات صادرات طبق دستورالعمل این الگو ثبت میشوند.
الگوهای صورتحساب نوع دوم
در فهرستهای متداول، برای نوع دوم الگوی فروش کالا و خدمات و الگوی طلا، جواهر و پلاتین تعریف شده است.
انتخاب این الگوها باید با ماهیت فعالیت و آخرین قواعد اعتبارسنجی سامانه تطبیق داده شود.
صورتحساب نوع سوم چه الگویی دارد؟
نوع سوم معمولاً مبتنی بر رسید یا گزارش الکترونیکی پایانه فروشگاهی واجد شرایط است و مانند نوع اول، دارای فهرست متنوع الگوهای تخصصی نیست.
انواع صورتحساب الکترونیکی بر اساس موضوع
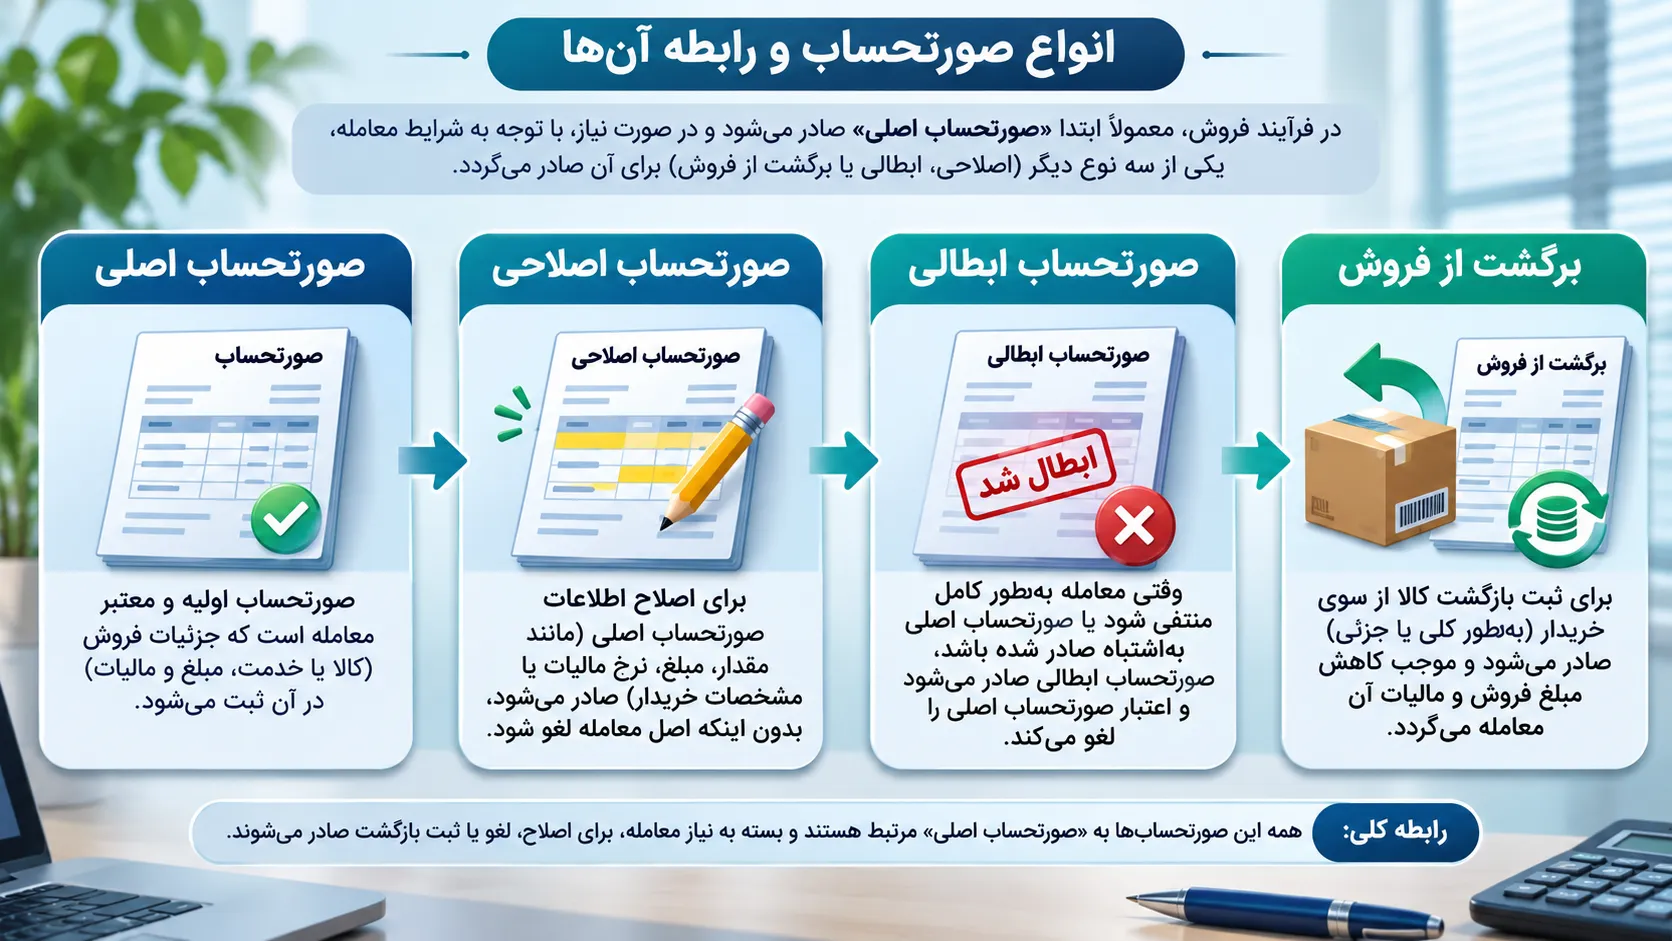
علاوه بر تقسیمبندی نوع اول، دوم و سوم، صورتحسابها از نظر موضوع نیز دستهبندی میشوند.
این تقسیمبندی برای مدیریت تغییرات، اصلاح اشتباهات و ثبت برگشت معاملات اهمیت دارد.
صورتحساب الکترونیکی اصلی چیست؟
صورتحساب اصلی برای ثبت اولیه یک معامله صادر میشود. در این سند، اطلاعات معامله مطابق نوع و الگوی انتخابشده درج میگردد.
صورتحساب الکترونیکی اصلاحی چیست؟
صورتحساب اصلاحی برای اصلاح برخی اقلام مجاز صورتحساب قبلی به کار میرود.
برای مثال، اگر یکی از اطلاعات قابل اصلاح اشتباه ثبت شده باشد، ممکن است امکان صدور صورتحساب اصلاحی وجود داشته باشد.
کدام اطلاعات را نمیتوان با اصلاحی تغییر داد؟
تغییر بعضی اقلام مهم، مانند اطلاعات هویتی اصلی خریدار یا برخی مشخصات اساسی کالا و خدمت، مطابق دستورالعمل ممکن است نیازمند ابطال صورتحساب و صدور صورتحساب جدید باشد.
صورتحساب الکترونیکی ابطالی چیست؟
صورتحساب ابطالی برای لغو صورتحساب مرجع در موارد مجاز قانونی صادر میشود.
اگر اشتباه به اقلامی مربوط باشد که با صورتحساب اصلاحی قابل تغییر نیستند، معمولاً باید فرآیند ابطال و صدور صورتحساب جدید بررسی شود.
صورتحساب برگشت از فروش چیست؟
زمانی که تمام یا بخشی از کالا یا خدمات معامله برگشت داده میشود، در شرایط مربوط ممکن است نیاز به صدور صورتحساب برگشت از فروش وجود داشته باشد.
این صورتحساب به صورتحساب مرجع مرتبط میشود تا تغییرات معامله در سوابق مالیاتی قابل پیگیری باشد.
شماره مالیاتی صورتحساب مرجع چه کاربردی دارد؟
برای صورتحسابهای ارجاعی مانند اصلاحی، ابطالی و برگشت از فروش، شماره منحصربهفرد مالیاتی صورتحساب مرجع از اطلاعات کلیدی است.
این شماره به سامانه کمک میکند ارتباط صورتحساب جدید با سند قبلی مشخص شود.
کدام نوع صورتحساب الکترونیکی برای کسبوکار شما مناسب است؟
انتخاب نوع صورتحساب به ماهیت معامله، وضعیت خریدار، شرایط تسویه، نوع فعالیت و تکالیف قانونی مؤدی بستگی دارد.
صورتحساب برای معاملات B2B
در معاملات B2B، خریدار و فروشنده هر دو فعال اقتصادی هستند.
اگر خریدار نیاز به ثبت رسمی خرید و استفاده از اعتبار مالیاتی داشته باشد، صورتحساب نوع اول با اطلاعات کامل خریدار معمولاً اهمیت دارد.
صورتحساب برای معاملات B2C
در معاملات B2C، خریدار مصرفکننده نهایی است.
بسته به شرایط، نوع دوم یا رسید پایانه فروشگاهی واجد شرایط میتواند کاربرد داشته باشد.
صورتحساب برای شرکتهای پیمانکاری
برای قراردادهای مشمول الگوی پیمانکاری، لازم است اطلاعات قرارداد و اقلام اختصاصی طبق دستورالعمل ثبت شوند.
صورتحساب برای طلافروشی
فروشندگان طلا، جواهر و پلاتین باید الزامات اختصاصی صنف خود، از جمله تفکیک اقلام مالی مربوط را رعایت کنند.
چه کسانی در سال ۱۴۰۵ مشمول صدور صورتحساب الکترونیکی هستند؟
قانون پایانههای فروشگاهی و سامانه مؤدیان برای گروههای مختلف فعالان اقتصادی تکالیفی تعیین کرده است.
با این حال، نمیتوان بدون بررسی نوع شخصیت حقوقی یا حقیقی، میزان فروش و مقررات ویژه فعالیت، حکم یکسانی برای همه کسبوکارها صادر کرد.
معافیت برخی صاحبان مشاغل در سال ۱۴۰۵
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱ مورخ ۱۴۰۵/۰۶/۲۹، برای گروهی از صاحبان مشاغل حقیقی واجد شرایط، معافیت از صدور صورتحساب نوع اول و دوم با نصاب فروش کمتر از ۱۲۰ میلیارد ریال در سال ۱۴۰۵ پیشبینی شده است.
این معافیت عمومی و بدون شرط نیست. از جمله اشخاص حقوقی و برخی گروههای خاص مانند عرضهکنندگان طلا، جواهر و پلاتین مشمول استثناهای اعلامشده هستند.
مهلت ارسال صورتحساب الکترونیکی چقدر است؟
مهلت ثبت صورتحساب در سامانه مؤدیان باید بر اساس مقررات و اطلاعیههای معتبر دوره موردنظر محاسبه شود.
در دورههایی، مهلت عمومی ۲۱ روز از زمان صدور تا ثبت اعلام شده است؛ با این حال، در سال ۱۴۰۵ تمدیدهای موردی نیز وجود داشته است.
بنابراین برای تعیین موعد قطعی، اطلاعیه معتبر همان دوره را بررسی کنید و صرفاً بر اساس یک عدد ثابت برنامهریزی نکنید.
آموزش مراحل صدور و ارسال صورتحساب الکترونیکی
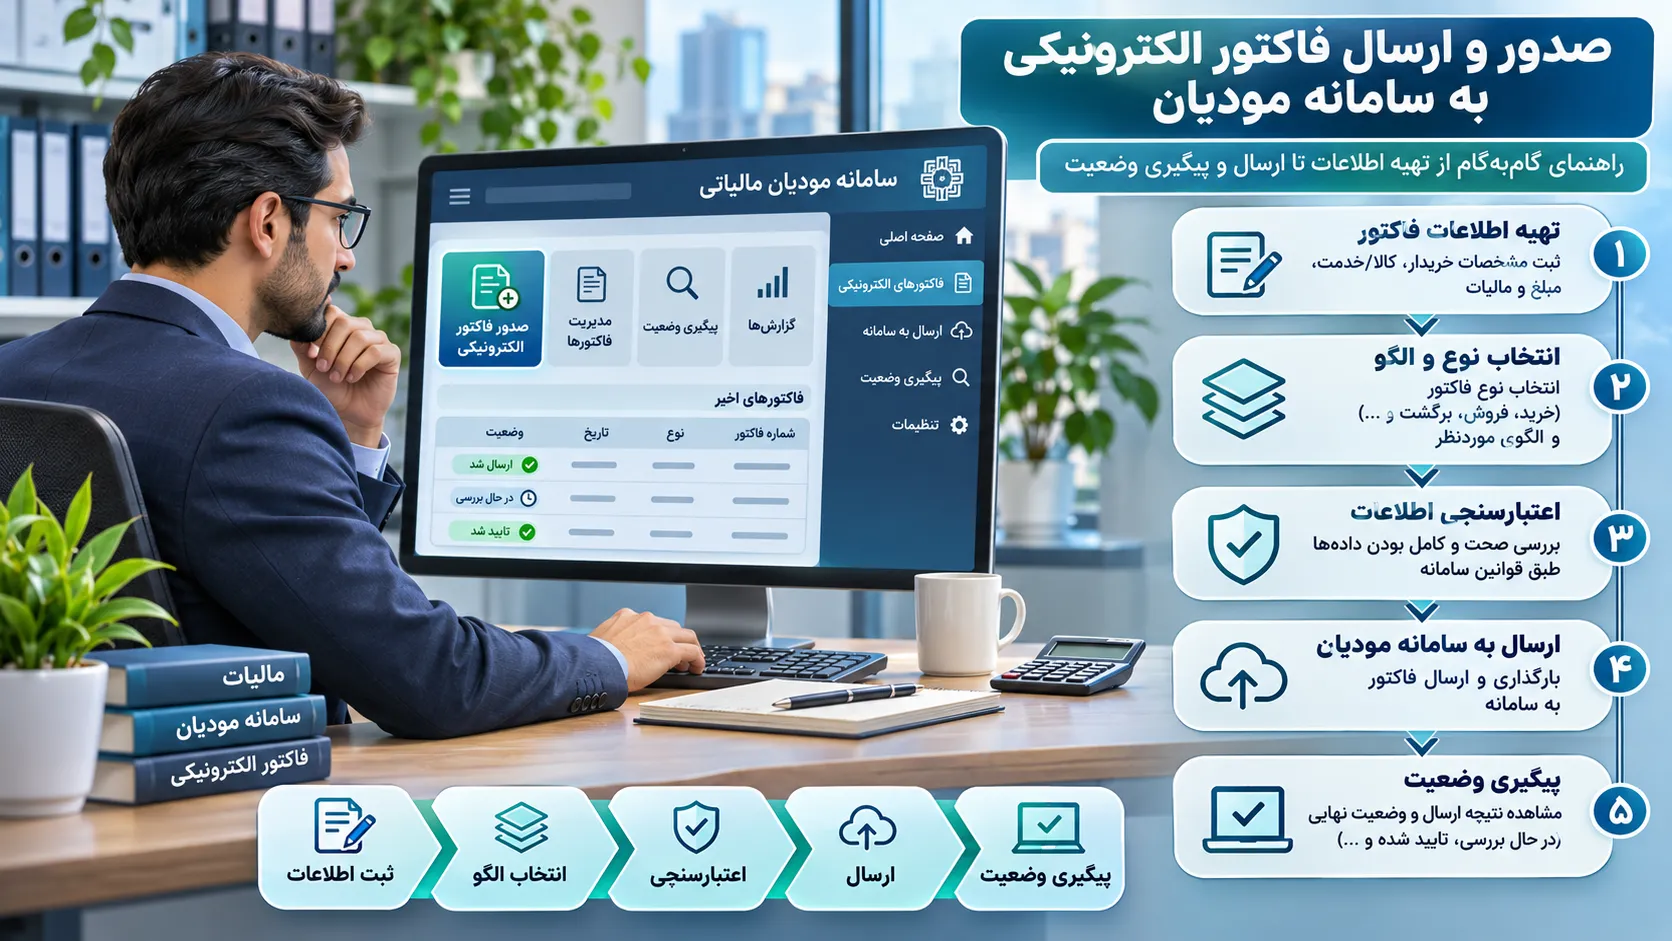
فرآیند دقیق صدور با توجه به ابزار ارسال و وضعیت مؤدی متفاوت است؛ اما مراحل عمومی زیر برای آشنایی با روند کار مفید هستند.
-
بررسی وضعیت مؤدی
ابتدا مشمول بودن، معافیتهای احتمالی و اطلاعات پرونده مالیاتی را کنترل کنید.
-
بررسی دسترسی به کارپوشه
از طریق درگاه مالیاتی مربوط، وضعیت کارپوشه و اطلاعات ثبتشده فعالیت اقتصادی را بررسی کنید.
-
آمادهسازی اطلاعات صدور
اطلاعات فروشنده، خریدار، شناسههای کالا یا خدمت، مبالغ و سایر اقلام الزامی را آماده کنید.
-
انتخاب نوع و الگو
نوع اول، دوم یا روش مجاز دیگر را بر اساس شرایط معامله انتخاب کنید. سپس الگوی مناسب فعالیت را مشخص نمایید.
-
صدور صورتحساب
صورتحساب را در ابزار صدور مجاز یا نرمافزار سازگار با مقررات تهیه کنید.
-
ارسال از مسیر مجاز
اطلاعات را با روش فنی مورد پذیرش سازمان، به سامانه مؤدیان منتقل کنید.
-
بررسی وضعیت ثبت
پس از ارسال، وضعیت پذیرش یا رد اطلاعات و خطاهای احتمالی را بررسی کنید.
-
پیگیری در کارپوشه
صورتحساب ثبتشده و وضعیت آن را در مسیر مربوط پیگیری کنید. واکنش خریدار، در موارد لازم، نیز اهمیت دارد.
خطاهای رایج صدور صورتحساب الکترونیکی
خطاهای ارسال صورتحساب ممکن است به اطلاعات هویتی، شناسهها، مبالغ، قالب داده یا تنظیمات ابزار صدور مرتبط باشند.
خطای شناسه کالا یا خدمت
اگر شناسه انتخابی با کالا یا خدمت و ضوابط موردنظر هماهنگ نباشد، ممکن است داده اعتبارسنجی نشود.
راهکار: شناسه را با فهرستهای معتبر و مشخصات واقعی معامله تطبیق دهید.
خطای اطلاعات خریدار
ثبت شناسه اقتصادی، شناسه ملی یا اطلاعات هویتی نادرست میتواند موجب مغایرت در صورتحساب نوع اول شود.
راهکار: اطلاعات خریدار را پیش از صدور با مدارک معتبر کنترل کنید.
خطای شماره یا شناسه حافظه مالیاتی
مشکلات مربوط به شناسه یکتای حافظه مالیاتی، تنظیمات اتصال یا اطلاعات فنی میتواند در ارسال اختلال ایجاد کند.
راهکار: تنظیمات ابزار ارسال و اطلاعات حافظه مالیاتی را بررسی کنید.
خطای مبلغ و مالیات
مغایرت در مبلغ واحد، مقدار، تخفیف و محاسبات مالیات و عوارض میتواند باعث خطای صورتحساب شود.
راهکار: تمام اقلام مبلغی را بر اساس مقررات همان معامله کنترل کنید.
انتخاب الگوی نادرست
استفاده از الگوی نامتناسب با نوع فعالیت میتواند موجب عدم پذیرش یا ثبت اشتباه اطلاعات شود.
راهکار: قبل از صدور، نوع فعالیت و دستورالعمل الگوی مربوط را بررسی کنید.
نقش نرمافزار سپیدار در مدیریت صورتحساب الکترونیکی
برای مجموعههایی که روزانه معاملات متعددی ثبت میکنند، مدیریت دستی صورتحسابها میتواند زمانبر باشد و احتمال ورود اطلاعات تکراری را افزایش دهد.
استفاده از نرمافزار حسابداری و راهکار سازگار با سامانه مؤدیان میتواند به هماهنگی اطلاعات فروش، مدیریت اسناد و آمادهسازی دادههای مالیاتی کمک کند.
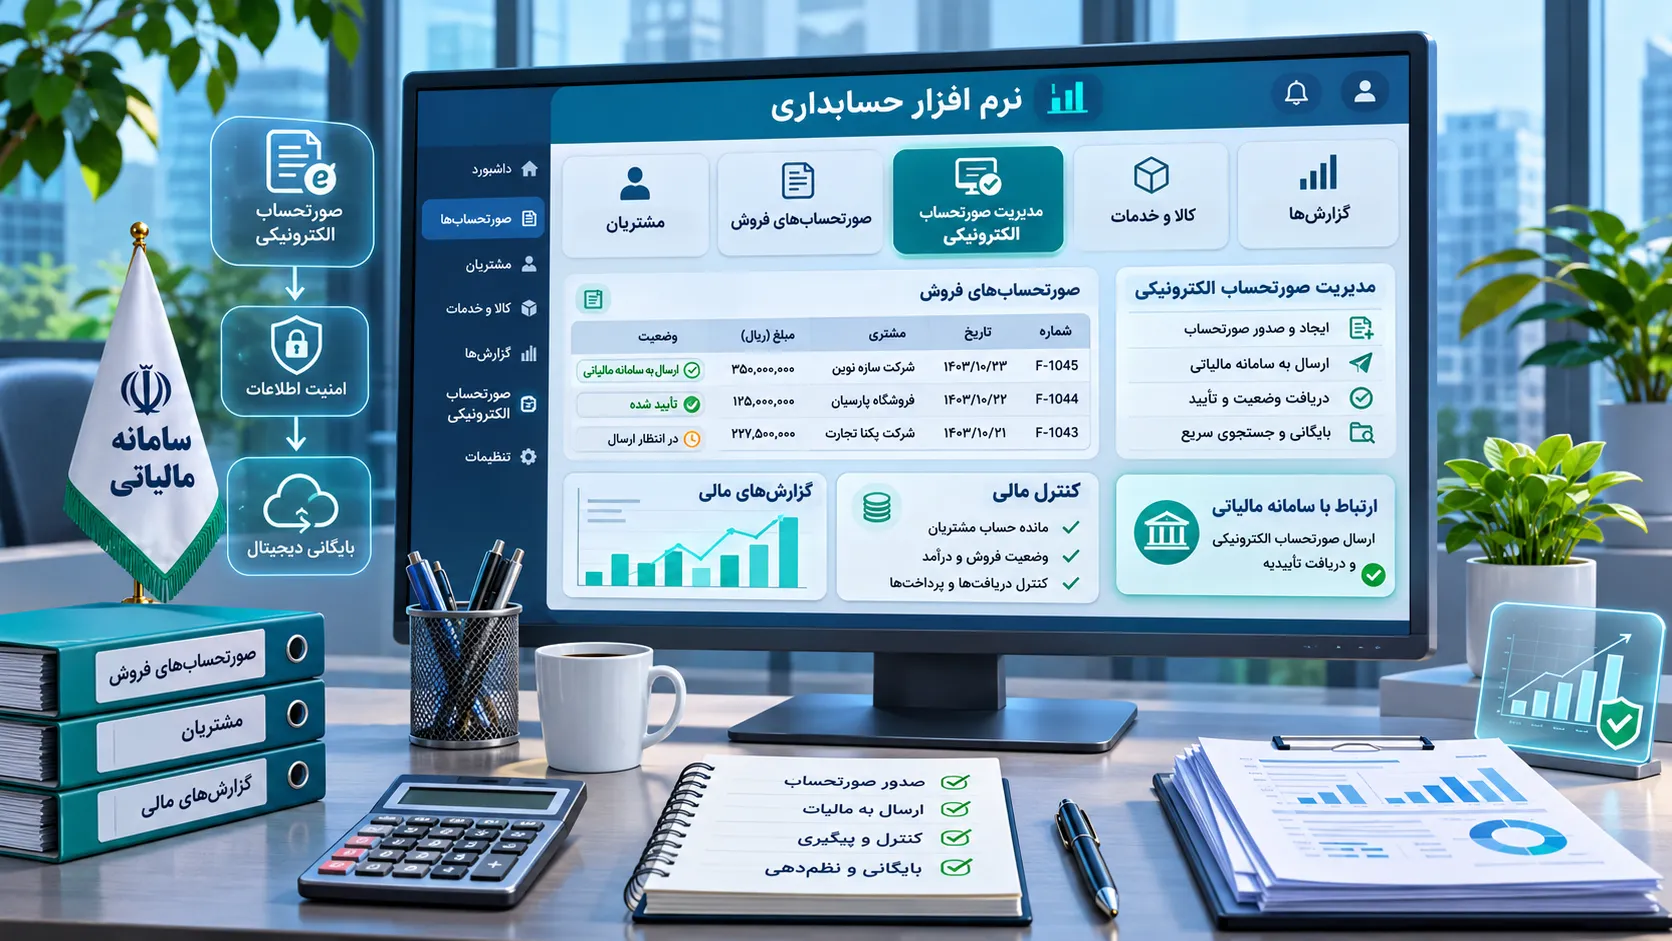
مزایای استفاده از سیستم حسابداری در مدیریت فاکتورها
- مدیریت منظم اطلاعات فروش
- کاهش ورود تکراری دادهها
- تسهیل کنترل مشخصات مشتریان
- امکان بررسی اطلاعات کالا و خدمت
- کمک به کنترل مغایرتهای حسابداری
- پیگیری بهتر اسناد و گزارشهای مالی
امکانات دقیق صدور، ارسال یا اتصال به سامانه مؤدیان به نسخه نرمافزار، ماژولها و راهکار فنی مورد استفاده بستگی دارد.
برای مدیریت صورتحسابهای الکترونیکی به راهکار مناسب نیاز دارید؟
اگر برای ثبت فروش، مدیریت اطلاعات مشتریان یا تهیه صورتحسابهای الکترونیکی به راهکار نرمافزاری نیاز دارید، میتوانید محصولات و خدمات سپیدار گستر را بررسی کنید.
انتخاب مناسبترین راهکار باید با توجه به نوع فعالیت، حجم معاملات و نیازهای مالیاتی مجموعه انجام شود.
مشاهده محصولات و دریافت مشاوره سپیدار گسترجمعبندی؛ کدام صورتحساب الکترونیکی را انتخاب کنیم؟
برای انتخاب صورتحساب الکترونیکی مناسب، ابتدا باید نوع فعالیت، وضعیت خریدار، ماهیت معامله و شرایط قانونی مؤدی مشخص شود.
صورتحساب نوع اول برای ثبت اطلاعات کاملتر معامله، نوع دوم برای موارد فاقد الزام ثبت خریدار و نوع سوم برای رسیدهای واجد شرایط پایانه فروشگاهی کاربرد دارد.
پس از انتخاب نوع صورتحساب، باید الگوی مناسب، اقلام الزامی و مهلت قانونی نیز بررسی شود.
بهدلیل تغییر بخشنامهها و ضوابط مالیاتی، همواره آخرین اطلاعیههای سازمان امور مالیاتی ملاک اقدام خواهد بود.
سوالات متداول درباره صورتحساب الکترونیکی
صورتحساب الکترونیکی چیست؟
صورتحساب یا کاربرگ الکترونیکی دارای شماره منحصربهفرد مالیاتی است که اطلاعات آن مطابق مقررات در حافظه مالیاتی ثبت میشود.
صورتحساب الکترونیکی چند نوع دارد؟
در دستهبندی متداول دستورالعمل صدور، سه نوع اصلی شامل نوع اول، نوع دوم و نوع سوم وجود دارد.
تفاوت صورتحساب نوع اول و دوم چیست؟
در نوع اول، اطلاعات خریدار طبق الگو ثبت میشود؛ اما در نوع دوم، ثبت مشخصات خریدار الزامی نیست و کل مبلغ نقدی تلقی میشود.
آیا رسید کارتخوان صورتحساب الکترونیکی است؟
در صورت تحقق شرایط قانونی، رسید یا گزارش پرداخت پایانه فروشگاهی میتواند در حکم صورتحساب الکترونیکی باشد. این موضوع با صورتحساب نوع دوم یکسان نیست.
صورتحساب الکترونیکی نوع اول چند الگو دارد؟
در فهرست متداول دستورالعمل، هفت الگو شامل فروش، فروش ارز، طلا، پیمانکاری، قبوض خدماتی، بلیت هواپیما و صادرات معرفی شده است.
صورتحساب اصلاحی و ابطالی چه تفاوتی دارند؟
اصلاحی برای تغییر اقلام مجاز صورتحساب مرجع به کار میرود؛ اما ابطالی برای لغو صورتحساب در موارد مجاز استفاده میشود.
شماره منحصربهفرد مالیاتی چند کاراکتر است؟
ساختار متداول شماره منحصربهفرد مالیاتی دارای ۲۲ کاراکتر است.
آیا همه مشاغل در سال ۱۴۰۵ باید صورتحساب نوع اول صادر کنند؟
خیر. تکلیف صدور به وضعیت مؤدی، نوع فعالیت، معافیتهای قانونی و سایر شرایط مربوط بستگی دارد.
آیا نرمافزار حسابداری برای صدور صورتحساب الزامی است؟
روش صدور باید با الزامات قانونی سازگار باشد. انتخاب ابزار نرمافزاری به نیاز کسبوکار، روشهای مجاز و امکانات در دسترس بستگی دارد.